
タナベコンサルティングの役員報酬制度コンサルティングとは
企業において役員報酬制度は、優れた経営パフォーマンスとコーポレートガバナンスを実現するために欠かせない仕組みです。報酬の決定にあたっては、利益配分の公平性や業績との連動性、株主やステークホルダーへの説明責任など、多角的な視点が求められます。
役員報酬制度設計の際には、報酬の種類を明確にし、業績評価の指標と報酬額の連動ルールを慎重に検討します。
さらに、外部との比較や経営戦略との整合性を図ることで、企業の持続的成長と役員のモチベーション向上につなげることが重要です。透明性の確保や適切なガバナンス体制の整備によって、投資家や社会からの信頼を獲得しやすくなる点も見逃せません。報酬体系は自社の経営理念や組織文化に合致したものであることが望ましく、定期的な見直しと改善を行うことで、効果的な役員報酬策を実現できます。
タナベコンサルティングでは、現行の報酬体系や会社の経営戦略を踏まえ、業界動向や最新の法改正情報を組み合わせた役員報酬制度をご提案いたします。役員陣のインセンティブと会社の収益性のバランスを重視し、透明性と公正性を両立させることで社内外からの信頼を向上させます。これにより、企業価値の向上をサポートいたします。
タナベコンサルティングの強み
-

- 特徴1:
経営パートナーとしての判断提供 - 経営の立場を踏まえた役員報酬制度構築に対する具体的な判断を提供できます。
- 特徴1:
-

- 特徴2:
伴走型のサポート体制 - 役員報酬制度構築の良きパートナーとして、個別具体的な課題に継続的かつ網羅的に伴走します。
- 特徴2:
-

- 特徴3:
精度の高い仮説と検証の仕組化 - 役員報酬制度構築を確実にやり切るための仮説と検証を仕組みを通して実現します。
- 特徴3:
OUTLINE
役員報酬制度コンサルティングサービス概要
役員報酬制度コンサルティングの支援内容と全体スケジュールです。
-
フェーズⅠ
現状認識・方針策定(2カ月)
- 1. 現状認識
- 役員報酬の方針・水準・構成・決定プロセス等に関する資料の精査
- 役員報酬に関する課題や設計思想に関する役員インタビューの実施
- 2. 役員報酬戦略(方針)の策定
- 貴社における考え方・哲学に基づき役員報酬に関する基本的な方針の決定
- 1. 現状認識
-
フェーズⅡ
報酬水準・構成比率設定(2カ月)
- 1. 報酬水準の設定
- 報酬に関するベンチマークの設定
- 適切な報酬水準の設定
- 2. 報酬構成比率の設定
- 他社データや貴社の事業方針、インセンティブ報酬に関する考え方の整理
- 固定報酬・変動報酬における報酬項目の構成比率の設定
- 1. 報酬水準の設定
-
フェーズⅢ
詳細設計(2カ月)
- 1. 短期・長期インセンティブの設計
- トレンド・オペレーション等における検証
- 事業方針との照合
- 評価指標・評価期間の設定
- 最適なスキームの決定
- 1. 短期・長期インセンティブの設計
Phase1
現状認識・方針策定(2か月)
01
- 役員報酬の方針・水準・構成・決定プロセス等に関する資料の精査
- 役員報酬に関する課題や設計思想に関する役員インタビューの実施
02
- 貴社における考え方・哲学に基づいた役員報酬の基本的な方針の決定
- 会社の経営理念や経営戦略(中期経営企画、単年度事業計画)を踏まえて策定
- 業績、経験、能力(コンピテンシー)などの観点から求める役員像を描き、今後のビジネスに必要な役員像を検討
現状認識・役員報酬戦略(方針)の主要検討項目
| 区分 | 項目 | 検討内容 |
|---|---|---|
| 1.報酬の基本方針 | (1)報酬設計の思想 (2)対象役員の範囲 |
①自社が目指すべき報酬の基本的な考え方は何か、②報酬ポリシーの対象となる役員の範囲をどのように設定するか(取締役・執行役員・社外取締役・主要子会社の役員等) |
| 2.報酬水準 | (1)ベンチマーク (2)報酬水準の考え方 |
①どのような企業群(規模・業種・採用市場での競合先など)をベンチマーク先にするか、②役員のモチベーション向上や外部からの採用に資するためには平均的な水準か、高めの水準にするか |
| 3.報酬構成 | 報酬構成比率・項目 | ①現金報酬と自社株報酬との割合、固定報酬と変動報酬(短期・長期)の割合は適切か、②報酬項目は何か |
| 4.固定報酬 | 固定報酬の考え方 | ①固定報酬の位置づけは何か、②何を基準に固定報酬を決定するのか(役位・業績評価等) |
| 5.短期インセンティブ | 導入目的・算出の考え方 | ①短期的な業績達成のインセンティブとしてふさわしいKPIや、支給額の上限・下限は設定されているか |
| 6.長期インセンティブ | (1)導入目的・算出の考え方 (2)付与・権利行使等に関する条件 |
①中長期的な業績達成のインセンティブとしてふさわしいKPIや、支給額の上限・下限は設定されているか、②中長期的な業績達成のインセンティブとしてふさわしい条件(業績を達成しないと付与されない等)は設定されているか |
| 7.退職慰労金 | 支給目的・仕組みの考え方 | 支給の目的は何か、支給額と業績を連動させるか |
Phase2
報酬水準・構成比率設定(2か月)
01
- ベンチマーク企業の情報などを基に役員報酬水準を検討
- 役員の中での役割などに応じた報酬水準の調整
02
- 固定報酬、変動報酬(短期・長期インセンティブ)などの報酬構成を検討
- 報酬構成の構成要素ごとの比率の決定
- ・固定報酬:シングルレート方式かレンジ方式を検討(下図参照)
- ・変動報酬:戦略・ビジネスとの整合性などを踏まえた検討

役割・責任と報酬の対応が明確。ただし、同一役位における役割の大きさを報酬に反映できない。

同一役位における役割の大きさ等を報酬に反映可能。
外部からの登用を想定する場合、柔軟性に富む。支給額が下振れする可能性あり。
Phase3
役員報酬制度詳細設計(2か月)
01
- 1年以内の評価期間を対象とした短期インセンティブの設計
- 税法上のメリット・デメリットなどから短期インセンティブのスキームを決定
- 短期インセンティブの原資、KPI(財務指標/非財務指標)、評価方法の設計

02
- 1年超の評価期間を対象とした長期インセンティブの設計
- 長期インセンティブ導入の目的(付与目的)に応じたスキームの検討
- インセンティブ効果、税務面での効果、オペレーション上の負荷、その他(インサイダー規制など)の観点からスキームを決定
長期インセンティブに関する主要検討項目
| 論点 | 検討項目 | 対象スキーム |
|---|---|---|
| 付与目的 | 長期インセンティブを導入・付与する目的は何か(株主との価値共有、中長期計画の達成に向けた動機づけ、リテンション等) | 全てのスキームで検討すべき項目 |
| 付与対象者 | 付与目的を踏まえ、誰に長期インセンティブを付与するか(本社の業務執行役員である取締役・執行役員、子会社の経営陣を含むか) | |
| スキーム | 付与目的を達成するために、どのようなスキームを選択するか 導入プランは1つか、複数か |
|
| 付与計画・頻度 | 付与計画はどのように設定するか(一括型、ローリング型) 毎年付与するか、数年おきに付与するか |
|
| 業績評価指標 | どのようなKPIに基づいて評価を行うか | 業績評価を行う場合に検討すべき項目 |
| インセンティブカーブ | 業績達成度に応じてどのような傾斜をつけたインセンティブカーブを設計するか(最低業績値、最高業績値、支給額と業績の関係) |
役員報酬制度コンサルティングスケジュール
スケジュールの目安は以下の通りです。
| フェーズ | 内容 | 調査 (2カ月) |
策定 (2カ月) |
実行 (2カ月) |
||||
|---|---|---|---|---|---|---|---|---|
| 0月 | 0月 | 0月 | 0月 | 0月 | 0月 | 0月 | ||
| 〈フェーズⅠ〉 現状認識・方針策定 |
1. 役員報酬に関する現状認識 | ● | ● | 新・報酬制度への移行 | ||||
| 2. 役員報酬戦略(方針)の策定 | ● | ● | ||||||
| 中間報告会1 | ● | |||||||
| 〈フェーズⅡ〉 報酬水準・構成比率設定 |
1. 報酬水準の設定 | ● | ● | |||||
| 2. 報酬構成比率の設定 | ● | ● | ||||||
| 中間報告会2 | ● | |||||||
| 〈フェーズⅢ〉 詳細設計 |
1. 短期インセンティブの設計 | ● | ● | |||||
| 2. 長期インセンティブの設計 | ● | ● | ||||||
 賃金制度設計・構築コンサルティング
タナベコンサルティングが
選ばれる理由
創業69年 これまで約22,100社以上の
豊富な経営コンサルティング実績
1957年に「会社を救う」ことを使命とし、「田辺経営相談所」を創業しました。「コンサルティング」という言葉が通用しなかった"モノ不足"の時代に、経営コンサルティングビジネスという"コト"の価値で、社会を救おうとしたその志こそが、タナベコンサルティンググループのルーツであり、原点です。「日本の経営コンサルティングのパイオニア」として、創業以来69年間で22,100社以上の経営コンサルティング実績を有しています。 事例を見る
人事のプロフェッショナルと業界に精通した
コンサルタントがチームを組み、
高度なコンサルティングサービスを提供
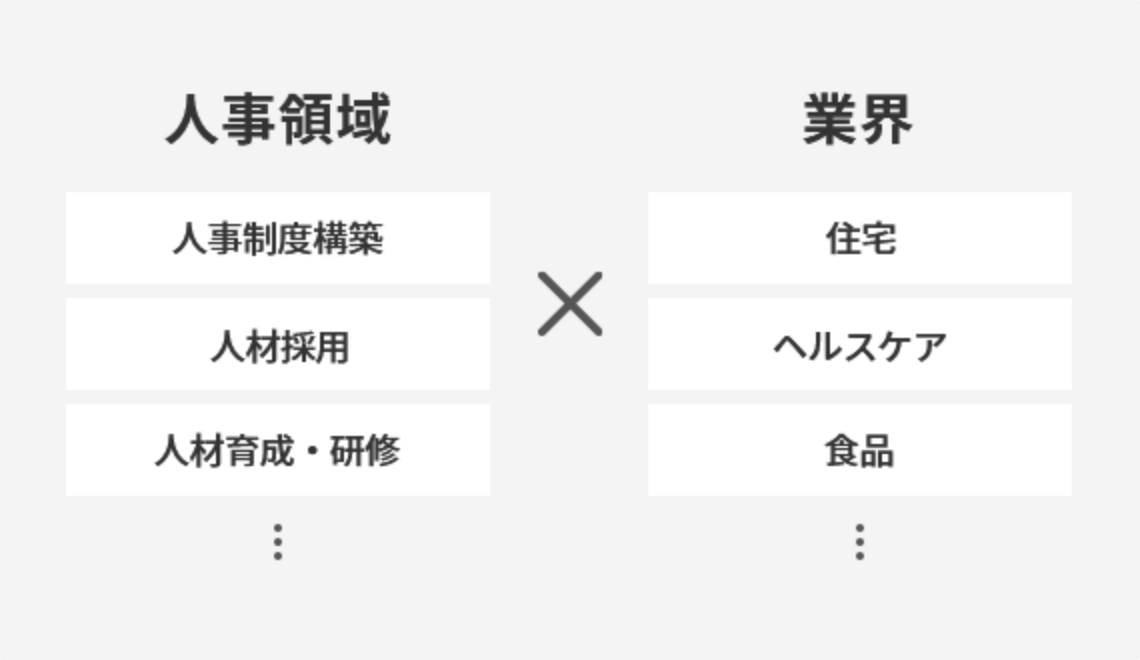
タナベコンサルティングでは病院の診療科目のように、経営における高度な専門性を網羅し、組み合わせることで高度なコンサルティングサービスを提供できると考えています。そのため、専門コンサルタントが顧客の課題に合わせた最適なチームを組成して、課題を解決する「チームコンサルティング」方式を採用しています。人事領域×業界ごとに、専門知識を有したコンサルタントがチームを組成し、貴社の課題を解決するコンサルティングサービスを提供します。
高度な専門性を有した
コンサルタント
ドメイン(業種・事業領域)・ファンクションの観点で、各分野に精通したコンサルタントが在籍しています。
RELATED SERVICE
関連サービス



RELATED DOCUMENT
関連資料
ABOUT TANABE CONSULTING
タナベコンサルティンググループとは
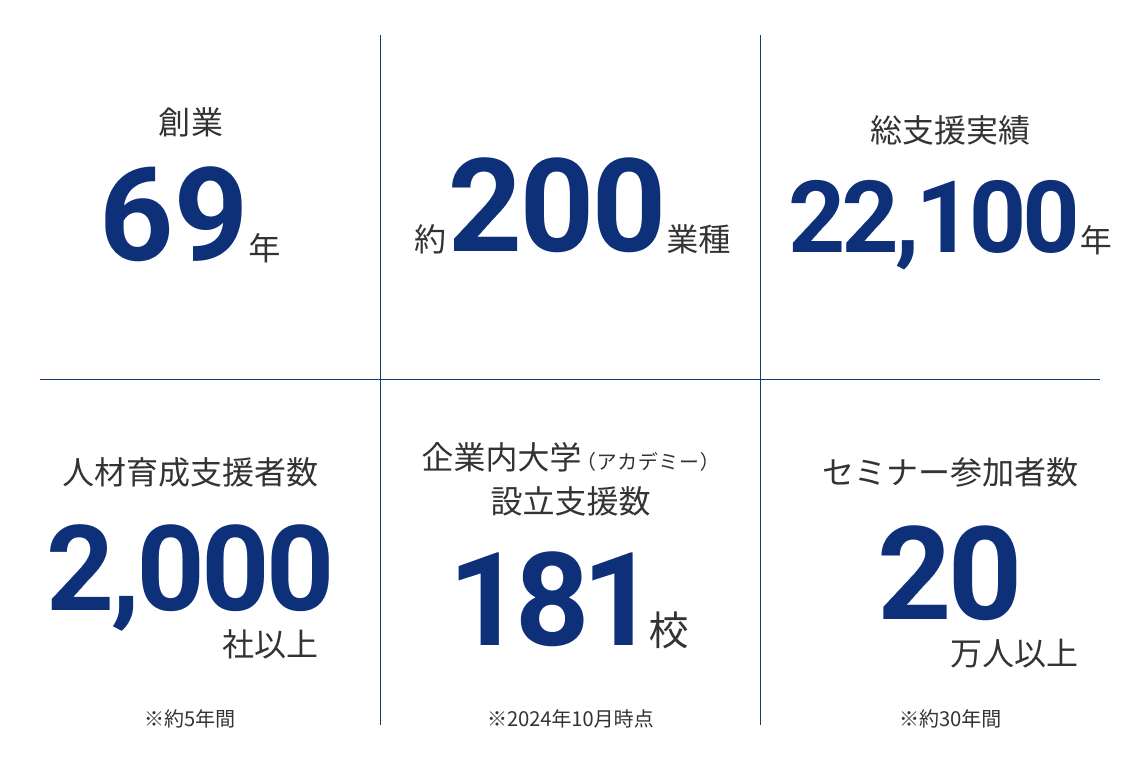
タナベコンサルティンググループは「日本には企業を救う仕事が必要だ」という志を掲げた1957年の創業以来
69年間で大企業から中堅企業まで約200業種、22,100社以上に経営コンサルティングを実施してまいりました。
企業を救い、元気にする。私たちが皆さまに提供する価値と貫き通す流儀をお伝えします。
創業
69年
約200業種
22,100
社以上