
人事コラム
決算賞与とは?
決算賞与のメリット・デメリット、決めるポイントを解説
ボーナスとの違いや決算賞与の決め方について解説
決算賞与とは、会社の利益を期末に社員へ還元する臨時のボーナスである。決算賞与は利益を社員に還元することで業績を意識させるきっかけとなり、組織の一体感にもつながるが、運用を間違えるとモチベーションの低下を招くリスクもある。本記事では、決算賞与の定義や通常のボーナスとの違いから、企業側のメリット・デメリット、損金算入(節税)の条件、実務上の注意点まで網羅的に解説する。
公平性・透明性を高めることにより社員のモチベーションを高める
決算賞与とは
近年、採用力強化や最低賃金の引き上げに伴い、賃金体系を見直す企業が増えている。月給と賞与のバランスや昇給スピードなどを調整し、より会社が求める行動や成果を発揮した社員に報いることで社員のモチベーションの向上を目指している。
その中で企業の成長と従業員のモチベーションを高める手段の一つに「決算賞与」がある。
決算賞与は通常の賞与とは別に、企業の業績に応じて支給される報酬であり、利益を社員に還元することで社員全員に業績を意識させるきっかけとなり、組織の一体感にもつながる効果がある。
【ボーナス(賞与)との違い】
ボーナス(賞与)と決算賞与は、どちらも業績に応じて社員に支給される特別な報酬であるが、その性質や支給基準などにいくつかの違いがある。
ボーナスは通常年に1~2回定期的に支給している場合が多く、業績と連動しつつも基本的には基本給や役職手当などを算定基礎に、評価による係数を乗じて支給される。
一方、決算賞与は業績との関連が強く、企業の利益が一定水準を超えた場合に、あらかじめ企業の定めたルールのもと支給される。つまり賞与は評価により支給額は異なるものの、一般的には支給されるものであり、決算賞与は業績が水準を越えない場合は支給されないこともある。
そのような性質の違いから、本コラムでは決算賞与を適切に決めるためのポイントとその注意点について解説する。
| 項目 | 決算賞与 | 通常の賞与(ボーナス) |
|---|---|---|
| 支給義務 | なし(業績が好調な場合に支給) | なし(通例として夏・冬に支給することが多い) |
| 支給時期 | 決算後 | 夏・冬など |
| 支給額 | 決算時点の業績によって決定 | 業績連動、または個人の評価・貢献度によって決定 |
決算賞与の支給対象と支給時期
決算賞与の支給対象者は、一般的に「決算期末日(事業年度の最終日)に在籍しているすべての正社員」とすることが多い。しかし、これは法律で定められているわけではなく、企業側の裁量で自由に決めることができる。そのため、会社への貢献度に応じてパートタイム労働者やアルバイトを支給対象に含めることも可能である。対象者を限定する場合は、社内での不要なトラブルや不公平感を避けるためにも、就業規則や賃金規程に支給条件を明確に定めておくことが重要である。決算賞与の支給時期は、「決算の直後(決算月の翌月)」が一般的である。日本企業に多い3月決算の会社であれば、3月下旬から4月中に支給されるケースが多く見られる。 このように決算の直後に支給される最大の理由は、税務上の要件にある。決算賞与を当期の「損金」として計上し節税メリットを享受するためには、法人税法上、「事業年度終了の日の翌日から1ヶ月以内」にすべての対象者に支払う必要があるからである。
決算賞与のメリット・デメリットについて
決算賞与の支給には、企業側に以下のようなメリットとデメリットが存在する。
①社員のモチベーションアップ
業績目標を達成した際に社員に還元されることで努力が報われたと感じやすくなる。また具体的な指標を開示することにより社員の業績に対する意識が高まる。
②チームとしての一体感を育む
業績目標や支給条件が明示されている場合、全社員が共通の目標に向かって努力するため、チームワークを育む動機づけにつながる。
➂固定費の抑制につながる
一般的な月給や賞与とは異なり、業績が目標を下回る場合は支給を抑えることができるため、固定費を抑えることが可能となる。
一方で、決算賞与は以下のようなデメリットが挙げられる。
①公平性の問題
業績賞与の支給額を一律にした場合、個々の貢献度を反映しないため、公平性に差が生じる可能性がある。
②不安定性の問題
業績目標を達成しない場合、支給金額が下がるため、頑張っても報われないと感じる可能性があり、社員の不平や不満につながる可能性がある。
➂内部留保の減少
利益を社員に分配し過ぎた場合に将来の設備投資計画への影響や業績が悪化した場合に内部留保が不足する可能性がある。
上記のメリット・デメリットを踏まえ、決算賞与を支給する場合は、長期的な視点で業績目標の基準を設定することが重要である。また支給ルールの明確化、透明性を保つことで社員の納得感のある制度の運用が可能となる。
決算賞与を損金算入(節税)するための3つの条件
決算賞与は、法人税法上の要件を満たすことで当期の「損金」として計上することができ、法人税の圧縮(節税)につながる。原則として、以下の3つの条件を全て満たさなければならない。
条件①:決算日までに全対象者に支給額を通知する
決算賞与を損金算入する事業年度の終了日(決算日)までに、支給対象となるすべての従業員に対して、各人別の支給額を通知する必要がある。税務調査の際に「全員に通知した客観的事実」を証明できるよう、口頭やメールではなく、必ず書面(決算賞与通知書)で通知し、従業員からサインや確認印をもらって控えを保管しておくことが推奨される。
条件②:決算日の翌日から1ヶ月以内に支払う
通知した金額を、決算日の翌日から1ヶ月以内に、対象となるすべての従業員へ支払う必要がある。一人でも支払いができなかったり、事前の通知額と実際の支給額が異なったりした場合、全員分の損金計上が認められなくなるため注意が必要である。支払いの事実を証明するため、手渡しではなく「銀行振込」で支給するのが確実である。
条件③:当期の決算で損金経理をする
通知した支給額について、その通知をした事業年度において「未払金」や「未払賞与」などの勘定科目を用いて損金経理(未払計上)をしておく必要がある。
決算賞与の支給額の決め方と3つのパターン
決算賞与の原資は、経常利益や税引後当期純利益などから目標基準額を設定して決めるのが一般的である。例えば経常利益率8%を上回った場合や経常利益額が〇億円を超えた場合といった具体的な目標数字を設定する。実際の分配については、大きく分けて以下の3つのパターンがある。
パターン①「社員に一律の金額を支給する」
等級や役職に関わらず一律の金額を支給するパターンである。平等性が高い一方で貢献度の違いに対する不満が生じる可能性がある。
パターン②「業績賞与の基準額を設定し、等級に応じて係数をかけて支給する」
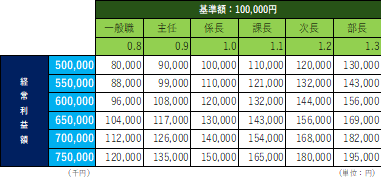
等級によって職務の範囲や成果に対する価値発揮度合いを考慮し、基準額に対して等級ごとに定めた係数をかけて支給する。社員の納得性が高いが下位等級と上位等級で賃金の差が広がる可能性がある。
パターン➂「業績賞与の総原資をポイント制を用いて支給する」
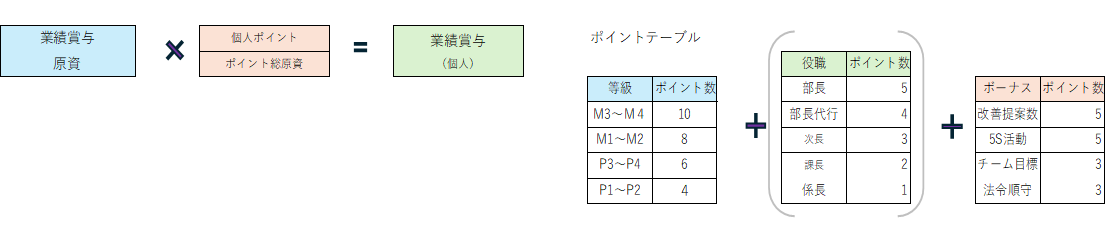
業績賞与の総原資を決め、等級や役職などにポイントを定め、業績賞与原資×(個人ポイント/全社員のポイント)によって支給する。能力や責任度合いにより、個別に報いることが可能であるが、ポイントの設定基準が曖昧な場合、不満につながる可能性がある。
決算賞与を支給する際の手続きと実務上の注意点
決算賞与は、支給の要件や手続きに不備があると、税務調査で否認されて損金算入が認められなくなるリスクがある。経理や人事の実務担当者は、以下の点に十分注意して手続きを進めるべきである。
ポイント①:支給の通知は必ず書面(決算賞与通知書)で行う
決算賞与を損金として計上するための条件として、決算日までに全対象者に支給額を通知することがある。この通知は、口頭やメールではなく、必ず書面(決算賞与通知書)で行うことを強く推奨する。税務調査が入った際、「いつ」「誰に」「いくら」通知したのか、また従業員が確実にその通知を受け取ったかを客観的に証明するエビデンス(証拠)が必要になるためである。書面には日付を記載し、従業員から受領のサインや確認印をもらって会社で保管しておくと確実である。
ポイント②:支給は手渡しではなく銀行振込にする
通知した決算賞与は決算日の翌日から1ヶ月以内に全額を支払う必要があるが、この支払いも客観的な記録を残すために銀行振込で行うべきである。振込記録があれば、支払った日付と金額が一目で証明でき、支払い漏れなどのミスも防げる。もし、現金手渡しとする特別な理由がある場合は、必ず従業員全員から領収書を受け取り、保管しておかなければならない。
ポイント③:決算賞与にかかる社会保険料の損金計上タイミングに注意
決算賞与の本体金額は、条件を満たせば当期の損金になるが、決算賞与にかかる会社負担分の社会保険料は損金算入のタイミングが異なる点に注意が必要である。社会保険料は、保険料の計算対象月の末日が属する事業年度の損金となる。そのため、決算日の翌月に決算賞与を支給した場合、賞与本体は当期の損金になっても、社会保険料は翌期の損金として扱われる。もし、社会保険料も含めて当期の損金に算入したい場合は、決算日を過ぎてからではなく、決算日より前に決算賞与の支給を完了させる必要がある。
まとめ
決算賞与は、業績目標を社員に浸透させ、利益を分配することで企業と社員の成長を促す制度である。
しかし、業績賞与の決定ルールが不明確であったり、不公平感を生むような運用が行われると社員の不平や不満につながる可能性がある。
非金銭的な報酬(やりがい・達成感・職場環境)など総合的に整えることで、社員のエンゲージメントを高め、持続可能な成長を促すことができると考えている。
よくある質問
- 決算賞与のみ(夏・冬のボーナスなし)の支給体系でも違法ではないか?
- 違法ではない。賞与の支給時期や支給の有無は労働基準法などで強制されているものではなく、企業の裁量に任されているため、決算賞与のみの支給でも問題ない。
- 対象者を絞ったり、人によって支給額に差をつけたりしても良いか?
- 就業規則や雇用契約書に「全員に同額を支給する」といった規定がなければ、業績への貢献度などに応じて特定の従業員のみに支給したり、支給額に差をつけたりしても違法ではない。
- パートやアルバイトにも決算賞与は支給されるか?
- 対象範囲は会社が自由に決められるため、正社員だけでなくパートやアルバイトに支給することも可能である。ただし、社内でのトラブルを避けるために、支給要件を就業規則などで明確に定めておくことが重要である。
- 黒字でも決算賞与の支給を見送ることは可能か?
- 可能である。会社に利益が出ていても、今後の設備投資や新事業への資金、あるいは黒字倒産を避けるための資金繰り(内部留保)を優先し、決算賞与を支給しないという経営判断も少なくない。
- 決算賞与の手取り額の目安はどのように計算するのか?
- 決算賞与も給与の一種であるため、所得税や社会保険料(健康保険料、厚生年金保険料、雇用保険料)が引かれる。概算として、「賞与の額面金額 × 0.7〜0.8」で手取り額の目安を算出できる。
この課題を解決したコンサルタント
本事例に関連するサービス
関連動画
関連情報
