 コーポレートファイナンス・M&A戦略サイト
中堅企業が実装すべき財務戦略
~事業承継を成功させる外部資本戦略~
- 事業承継
閉じる
本コラムは、ダイヤモンド社発行の「コーポレートファイナンス戦略」の第5章の抜粋記事です。
事業承継を成功させる外部資本戦略
(1) 深刻さを増す後継者不足
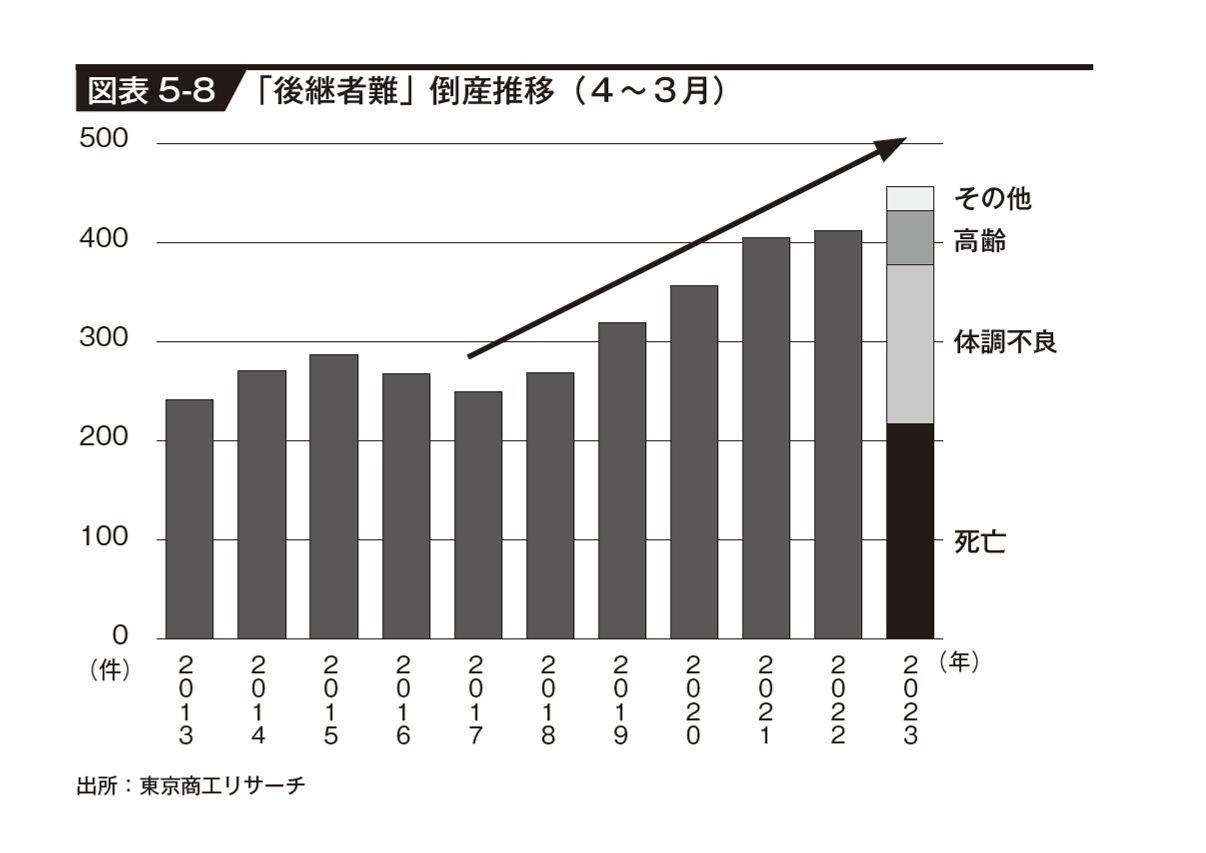
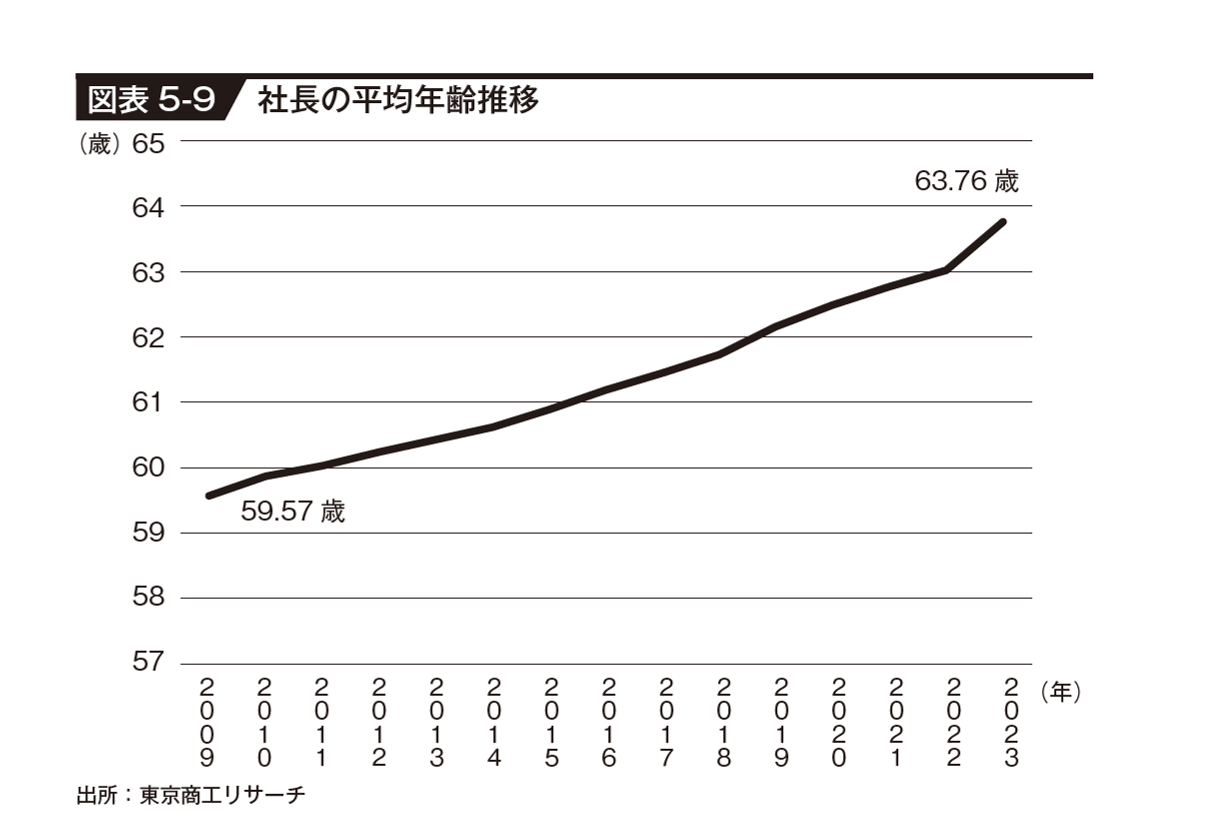
これまで何度か述べてきたように、近年は中小企業を中心に後継者不足が深刻な問題となっている。後継者難が原因の企業倒産件数が右肩上がりに増加しており、2023年度で過去最高を記録した。内訳を見ると、代表者の「死亡」と「体調不良」の2要因で全体の約8割を占める【図表5-8】。一方、全国社長の平均年齢が63.76歳(2023年)と過去最高を更新したことに加え【図表5-9】、休廃業・解散企業(2023年=49,788件)の経営者の7割弱が70歳代以上だったという。後継者を確保できず事業承継を後回しにしているうちに経営者が高齢化し、倒産・廃業に至る企業が年々増えていることがうかがえる。
経営者の引退年齢は、60歳代後半から70歳代前半が相場である。今、多くの経営者が引退年齢に差し掛かっており、事業承継はまさに待ったなしの喫緊の課題となっている。特に、同族経営の企業では後継者を見つけることが難しく、事業承継が計画通りに進まないケースが多い。
従来、事業承継においては現経営者の親族(子や孫、甥や姪)が経営権を代々継承していく「親族内承継」が一般的であった。しかし、少子化の影響(社長自身に嫡子がいない、親族にも子がいない)や、子がいても事業の先行きに希望を持てず後継を望まなかったり、人生観・価値観の多様化で大企業や公務員など他の職種に就職したりして、親族内承継を維持することが難しくなってきたのである。
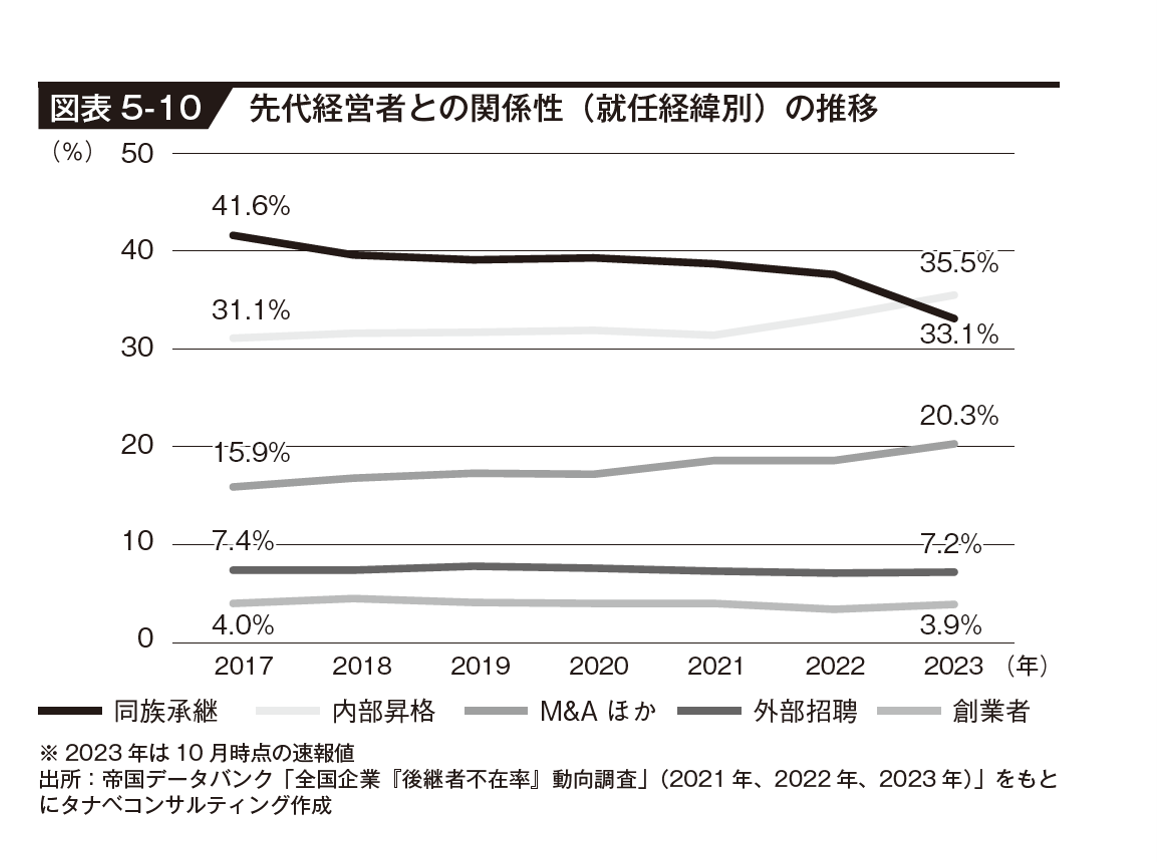
一方、社内の有望な人材を後継候補者として選抜・教育し、内部昇格によって後継経営者を選ぶ企業が増えている。帝国データバンクの調べによると、2023年に事業承継が行われた企業の現経営者と先代経営者との関係性(就任経緯別)は、「同族承継」が33.1%、血縁関係のない役員などを登用した「内部昇格」は35.5%となり、内部昇格が事業承継の手法として初めてトップとなった。また「M&Aほか」は20.3%、同じく割合が高まっている。ここから、事業承継の傾向として「親族内承継」から「親族外・第三者承継」へシフトしてきていることがわかる【図表5-10】。
▼クリックで拡大します
▼クリックで拡大します
▼クリックで拡大します
(2) 3つの承継スタイル
後継者選びのトレンドが親族内から親族外へとシフトするなか、事業承継で外部資本を活用して「所有」と「経営」を分離させたり、オーナーが自社株をすべて売却して創業者利益を得たりするケースが増えている。
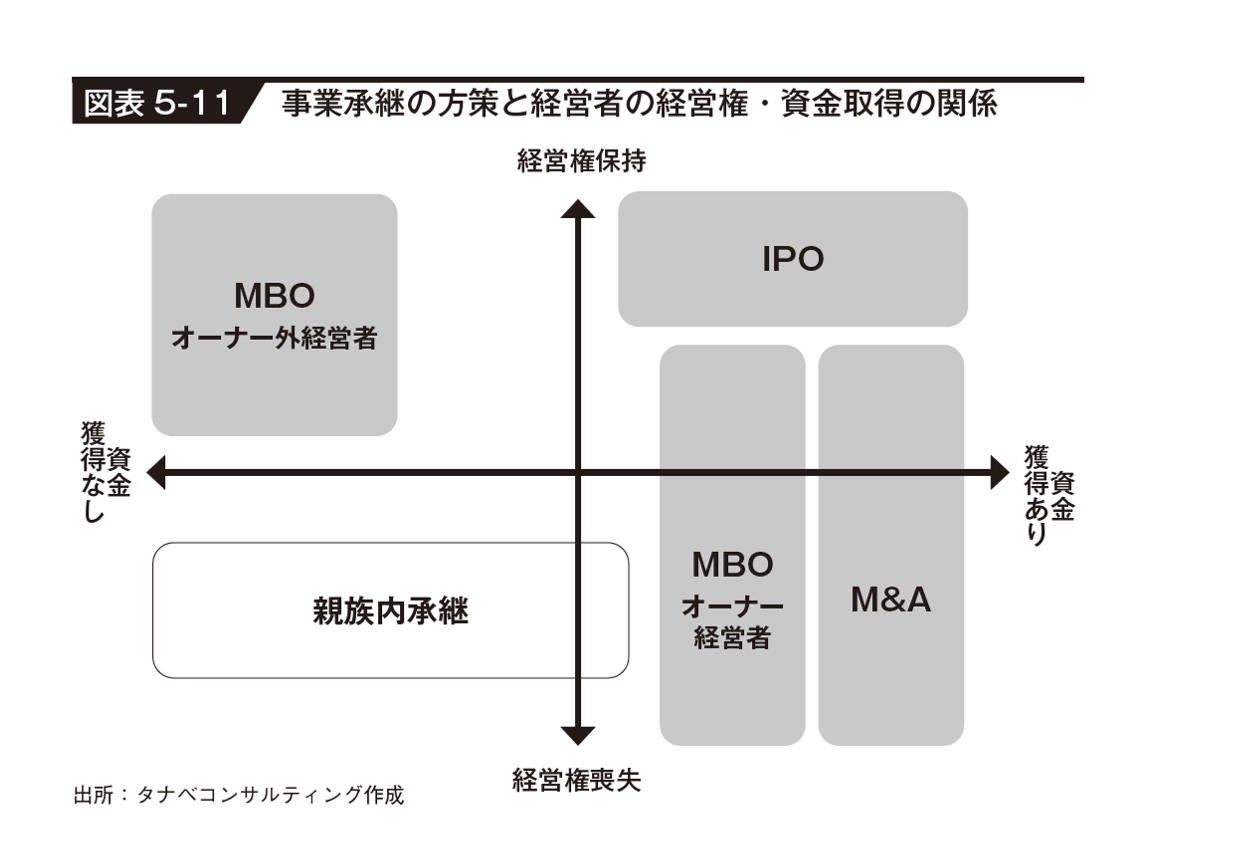
【図表5-11】は、事業承継における「出口戦略」の方策と経営者の経営権・資金取得の関係を表したポジショニングマップである。縦軸は「従前の経営者や経営陣が経営権を保持できるか」を示し、横軸は「従前の経営者や経営陣が出口戦略によって資金を取得できるか」を示す。
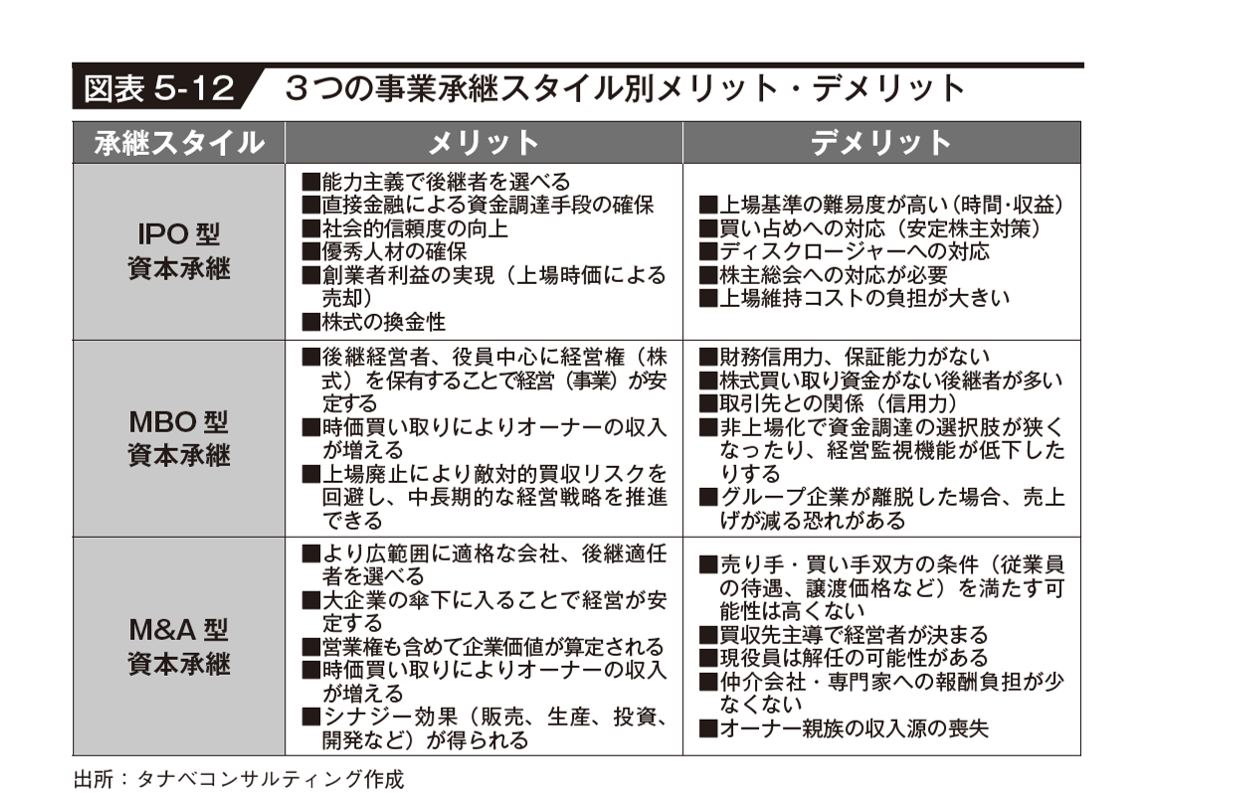
このうち、3つの承継スタイル(IPO、MBO、M&A)別にメリット・デメリットを【図表5-12】に示す。
IPOは経営者が代わる必要性が少なく、かつオーナー兼経営者がIPOによって資金を得られる可能性が高いために、会社を継続して経営していきたいという経営者にとっては、最もメリットがある方法である。
MBO(経営陣による自社買収)は、オーナー兼経営者にとって会社売却の対価を得られる場合が多い一方で、経営者としての地位は退くことになるケースが多い。オーナー以外の経営者・後継者は、会社買収資金を支出し、経営者として経営権を保持するという関係になる。
M&Aを選択する場合、オーナー兼経営者は、会社を売却することで対価を得る場合が多い。一方、新たなオーナーから引き続き経営を委任されない限りは、経営者としての地位を退かざるを得ない。
① IPO型資本承継
IPOの「PO」とは「Public(公開の)Offering(売り物)」の略で、会社が資金調達を行う「公募増資」と、既発行株式を売却する「売り出し」がある。これに「Initial(最初の)」が加わることで、新たに株式を公開して公募・売り出しをすることを指す。
IPOは、社会的信用や社員の士気と帰属意識の向上、人材採用面での優位性(知名度)などで大きなメリットがあるが、上場維持コストが高いなどのデメリットもある。IPOのポイントは、株式上場市場の選定、上場基準と自社の成長性のギャップを把握したうえで、株式上場に向けたビジネスプランの明確化と中期経営計画の策定をすること、現状の内部管理体制などを精査し、上場レベルの社内体制を構築することである。
② MBO型資本承継
親族に後継者がいないため、自社の有能な役員陣に会社を譲渡するのが、MBO(マネジメント・バイアウト)型資本承継である。経営権を後継経営者など役員陣が保有することで経営が安定する。株式は時価での買い取りとなり、オーナー保有株式の現金化が可能となる。株式の散逸防止や社員の理解を得やすいなどのメリットがある。
また、上場企業が非上場化する際にも、ファンドなどと組んでMBOを実施する。非上場化により、所有と経営を一体化させることで、意思決定のスピードが上がる。上場企業はどうしても、毎期(毎四半期)の利益創出と株主への分配という短期的な業績を求められるが、抜本的に中長期的な視点で経営改革を実行するためにはMBOという手法が有効である。経営改革後、成長軌道に乗り、再上場を果たす企業も多い。
③ M&A型資本承継
後継者がいないため、社外の第三者に会社を譲渡する手段がM&A型資本承継である。「後継者不在」という事業承継問題の解決手段として、株式の全部または一部を売却、あるいは事業を譲渡する。大企業や上場企業の傘下に入れば、経営や雇用は安定する。
また、オーナー保有株式は時価での買い取りとなるため、オーナーは株式の現金化が可能となる。最近は、米国のユニコーン企業(企業評価額が10億ドル以上で設立10年以内の非上場スタートアップ企業)がIPOよりもビッグテック(アップル、アルファベット、アマゾン、マイクロソフト、メタなど巨大IT企業群の総称)の傘下に入ることを目指しているケースも多く、日本でも出口戦略の選択肢の1つとして定着化しつつある。
▼クリックで拡大します
▼クリックで拡大します
資料ダウンロード
コーポレートファイナンス
お役立ち資料
「ホールディング経営」
「グループ経営システム構築」
「実践企業の事例集」などの
コーポレートファイナンス・M&Aに関する
資料を無料でダウンロードいただけます。
タナベコンサルティングでは、創業69年、約200業種22,100社以上のコンサルティング実績により蓄積した様々なコーポレートファイナンス・M&Aに関連するお役立ち資料をご用意しています。
ぜひこの機会にご覧ください。
- ・ホールディング経営チェックリスト
- ・グループ経営システム構築チェックリスト
- ・ホールディングス・グループ経営モデル研究会
- ・財務戦略事例集 モデル企業編 Vol.1
- ・企業価値向上に向けた取り組みについての企業アンケート調査レポート 2023年
- など
関連記事
-
中堅企業が実装すべき財務戦略~ジュニアボードによる経営者・幹部人材育成~
- 資本政策・財務戦略
-
中堅企業が実装すべき財務戦略~ファイナンス理論における持続的な企業価値向上~
- 資本政策・財務戦略
-
-
-
-
-
中堅企業が実装すべき財務戦略~事業承継の手段として注目されるM&A~
- 資本政策・財務戦略
-
中堅企業が実装すべき財務戦略~MBOのメリットとポイント~
- 資本政策・財務戦略