 コーポレートファイナンス・M&A戦略サイト
中堅企業が実装すべき財務戦略
~意思決定を迅速化するセグメント会計~
- グループ経営
閉じる
本コラムは、ダイヤモンド社発行の「コーポレートファイナンス戦略」の第4章の抜粋記事です。
意思決定を迅速化するセグメント会計
(1)セグメント会計で「経営を見える化」する
グループ経営によって事業規模が拡大すると、必然的に企業の事業部門や扱うソリューションは増えてくる。しかし、グループ全体の業績だけでは事業別の状況が把握しづらい。そのため、各事業単位、あるいは業績を評価する単位であるセグメントごとに会計を行う「セグメント会計」が必要になってくる。
セグメント会計を導入する最大の目的は、経営における意思決定の迅速化である。業績管理体系を部門・商品・得意先などのセグメント別に分けることで、経営者・幹部が自社の経営実態を適時理解できるよう、「経営を見える化」するのである。
【図表4-4】は、全社の業績は黒字であるものの、セグメントごとに分けた際に一部の部門(c部門)が赤字となっている事例である。a部門とc部門の売上高は同額だが、売上原価はc部門のほうが高い。よってc部門には、コスト削減や費用対効果を高めていくなどの対策が必要なことがわかる。
全社の業績管理のみにとどまってしまうと、こういった赤字部門の所在が見えず、誤った意思決定を行ってしまう可能性がある。セグメント会計を導入することで、部門ごとの業績を把握し、自社の実態に沿った経営判断を行うことができる。
セグメント会計を実施するには、まず「管理するセグメントをどのように決定するか」が重要なのである。
では、管理するセグメントをどのように決めればよいかを解説していく。まずは、顧客・商品・事業・部門など、業績管理を行う単位の設定から始めていただきたい。また、経営者自身が自社の実態業績の評価・管理を行うために、事業の構成単位ごとで分ける「マネジメント・アプローチ」に沿ったセグメント決めも有効である。マネジメント・アプローチを行うメリットは、次の3点だ。
●経営者の意思を反映しやすい
●すでに作成されている財務情報を基にしているため、追加投資が比較的少ない
●実態の組織構造に即しており、恣意性が入りにくい
経営者の思いを事業ビジョンに反映するためには、経営理念などを通じて社員に発信する手法が一般的であるが、マネジメント・アプローチで管理会計上に事業ビジョンを反映すれば、定量的な視点からも経営者の思いを発信できる。
また、財務会計上の値を基に作成できることから、会計システムの再構築や人員増加などの追加投資が比較的少ない。組織・管理体制の整備で事足りるため、導入が簡単で効果も出やすい。
このように、マネジメント・アプローチに沿ってセグメントを決定することで、事業戦略策定の材料として活用し、企業成長の一端を担うことが可能となる。
一方で、全社の業績結果を示す財務会計とは異なり、セグメント会計を含む管理会計においては、業績管理と評価上細分化された予実績を、財務会計の数値とある程度まで合わせる必要がある。計算基準や活用する目的が異なるため、財務会計と管理会計の数値を正確に合わせることは困難であるが、極力近づけることが重要である。
(2)セグメント会計の効果を最大限に高める運用設定
セグメント会計導入のメリットとして、セグメント別での詳細な業績差異の要因分析と、その分析に基づく推進計画の立案に生かせることが挙げられる。
例えば、顧客ごとにセグメントを分ける場合、「適切な販売単価や数量であるか」「厳しい値引き要求で目標利益を大きく下回っていないか」などをチェックすることができる。売上げの構成要素と「適切なコスト配分かどうか」を分析することで、利益率の高い得意先への営業力を強化したり、粗利益率の低い取引先に対しては取引条件の改善を働きかけたりするなど、顧客別に戦略を実行することも可能になる。
また、商品ごとにセグメントを分ける場合、商品ごとの粗利益率や販売数を把握することで、現状の売れ筋商品・利益率が高い商品の販売強化など、今後の販売戦略に生かすことができる。
なお、セグメント会計を事業戦略策定に生かすためには、セグメント会計のスムーズな運用体制の構築が必要となる。まずは、次の2つのステップで進めていくとよい。
①管理会計ルールの整備
セグメント会計を用いた業績評価には、公平な配賦ルールの設定や会計データの整備が欠かせない。本社と部門間の配賦ルールは、構成比による売上高基準や営業利益基準、経常利益基準を基に設定する。
次に、本社費予算を設定し、本社にも利益責任(経費管理責任)を負わせることで、業績管理の一部であるコスト意識を高めるとともに、経費に関する責任の所在を明確にすることが可能となる。
②セグメント会計の運用
セグメント会計の目的であるタイムリーな業績評価・管理を実現するには、データの収集と収益の早期化が必須である。業務改革や会計システムの見直し・構築を早急に進めることが重要だ。
セグメント会計は、自社の実態を迅速につかみ、経営の意思決定を行ううえで重要な手法である。まずは、マネジメント・アプローチに沿ったセグメント決定を行い、自社の管理会計上の経営課題を明らかにする。そこから、管理会計ルールの作成やセグメント別での業績管理体制を構築していただきたい。
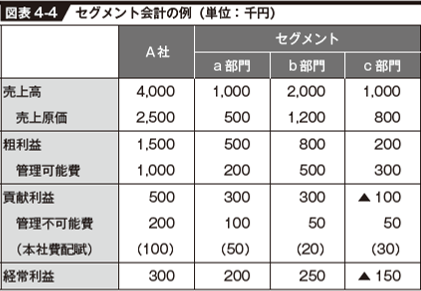 図:タナベコンサルティング作成
資料ダウンロード
コーポレートファイナンス
お役立ち資料
「ホールディング経営」
「グループ経営システム構築」
「実践企業の事例集」などの
コーポレートファイナンス・M&Aに関する
資料を無料でダウンロードいただけます。
タナベコンサルティングでは、創業69年、約200業種22,100社以上のコンサルティング実績により蓄積した様々なコーポレートファイナンス・M&Aに関連するお役立ち資料をご用意しています。
ぜひこの機会にご覧ください。
- ・ホールディング経営チェックリスト
- ・グループ経営システム構築チェックリスト
- ・ホールディングス・グループ経営モデル研究会
- ・財務戦略事例集 モデル企業編 Vol.1
- ・企業価値向上に向けた取り組みについての企業アンケート調査レポート 2023年
- など
関連記事
-
中堅企業が実装すべき財務戦略~ジュニアボードによる経営者・幹部人材育成~
- 資本政策・財務戦略
-
中堅企業が実装すべき財務戦略~ファイナンス理論における持続的な企業価値向上~
- 資本政策・財務戦略
-
-
-
-
-
中堅企業が実装すべき財務戦略~事業承継の手段として注目されるM&A~
- 資本政策・財務戦略
-
中堅企業が実装すべき財務戦略~MBOのメリットとポイント~
- 資本政策・財務戦略